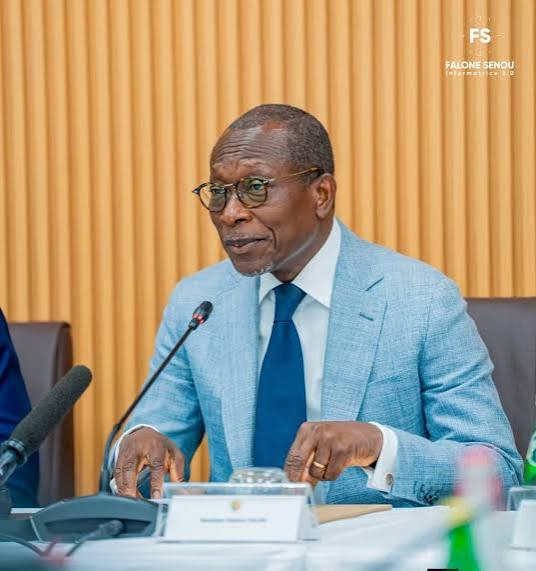
Le calendrier des auditions budgétaires de l’Assemblée nationale pour le projet de loi de finances 2027, prévu à partir du 16 novembre 2026, ne mentionne pas Patrice Talon, président du Sénat. Pourtant, les crédits de la chambre haute sont bien intégrés au budget de l’État. Cette absence, loin d’être une négligence, s’inscrit dans un cadre institutionnel précis.
Une procédure budgétaire encadrée par les textes
Le règlement intérieur du Sénat, notamment ses articles 97, 98 et 99, définit strictement la gestion des finances de l’institution. Ces articles organisent trois étapes clés : l’autonomie de gestion (article 97), l’élaboration du budget (article 98) et sa transmission (article 99).
L’autonomie du Sénat dans la gestion de ses crédits
L’article 97 octroie au Sénat une autonomie administrative et financière, mais sans le soustraire aux règles de la comptabilité publique. Les fonds alloués à l’institution restent soumis aux normes strictes encadrant les finances publiques. Cette autonomie permet au Sénat d’organiser sa gestion interne, mais ses crédits sont ensuite intégrés au budget général de l’État.
L’élaboration du budget selon les orientations internes
Comme le précise l’article 98, le budget du Sénat est préparé après le débat d’orientation budgétaire à l’Assemblée nationale. Son contenu est défini par les orientations du président du Sénat et le cadrage budgétaire gouvernemental. Une fois élaboré, il est soumis au vote des sénateurs selon les règles de délibération en vigueur.
La transmission au gouvernement sans audition publique
L’article 99 marque le point de rupture avec la procédure parlementaire classique. Une fois adopté par le Sénat, le budget est transmis directement au ministre chargé des Finances. Il y est intégré au projet de loi de finances de l’État, qui sera ensuite examiné et voté par l’Assemblée nationale. Ce mécanisme explique pourquoi le président du Sénat ne participe pas aux auditions budgétaires.
Un budget encadré, mais pas indépendant
L’autonomie financière du Sénat ne signifie pas que ses crédits échappent au contrôle parlementaire. Une fois intégrés au budget général, les crédits du Sénat sont soumis au même processus d’examen et de vote que ceux des autres institutions. Leur préparation et leur transmission suivent simplement un circuit distinct, marqué par l’indépendance organique de la chambre haute.
Une procédure partagée par les deux chambres
Le Sénat n’est pas une exception. L’Assemblée nationale suit elle aussi une procédure similaire pour ses propres crédits. Joseph Djogbénou, président de l’institution, n’est pas davantage appelé à défendre devant la Commission budgétaire les prévisions financières de l’Assemblée. Les crédits des deux chambres sont préparés en interne, puis transmis au gouvernement pour intégration dans le projet de loi de finances.
Le bicaméralisme ne change rien aux règles
Depuis l’instauration du Sénat et le passage au bicaméralisme, les procédures budgétaires des deux chambres parlementaires ont conservé leur fonctionnement initial. Les articles 97 à 99 du règlement intérieur du Sénat continuent de régir la préparation, l’adoption et la transmission de son budget. Patrice Talon n’a donc aucune obligation de comparaître devant l’Assemblée nationale pour présenter les crédits de la chambre haute.
Pourquoi cette absence ne signifie pas une exception budgétaire
L’absence de Patrice Talon des auditions parlementaires est souvent mal interprétée. Elle ne traduit ni une exemption budgétaire pour le Sénat ni une volonté de contourner le vote des députés. Les crédits du Sénat suivent simplement une procédure en deux temps : élaboration interne puis intégration au budget général. Leur examen final par l’Assemblée nationale reste incontournable.